PROTÉGER VOTRE IMMEUBLE CONTRE LES DÉGÂTS DES EAUX
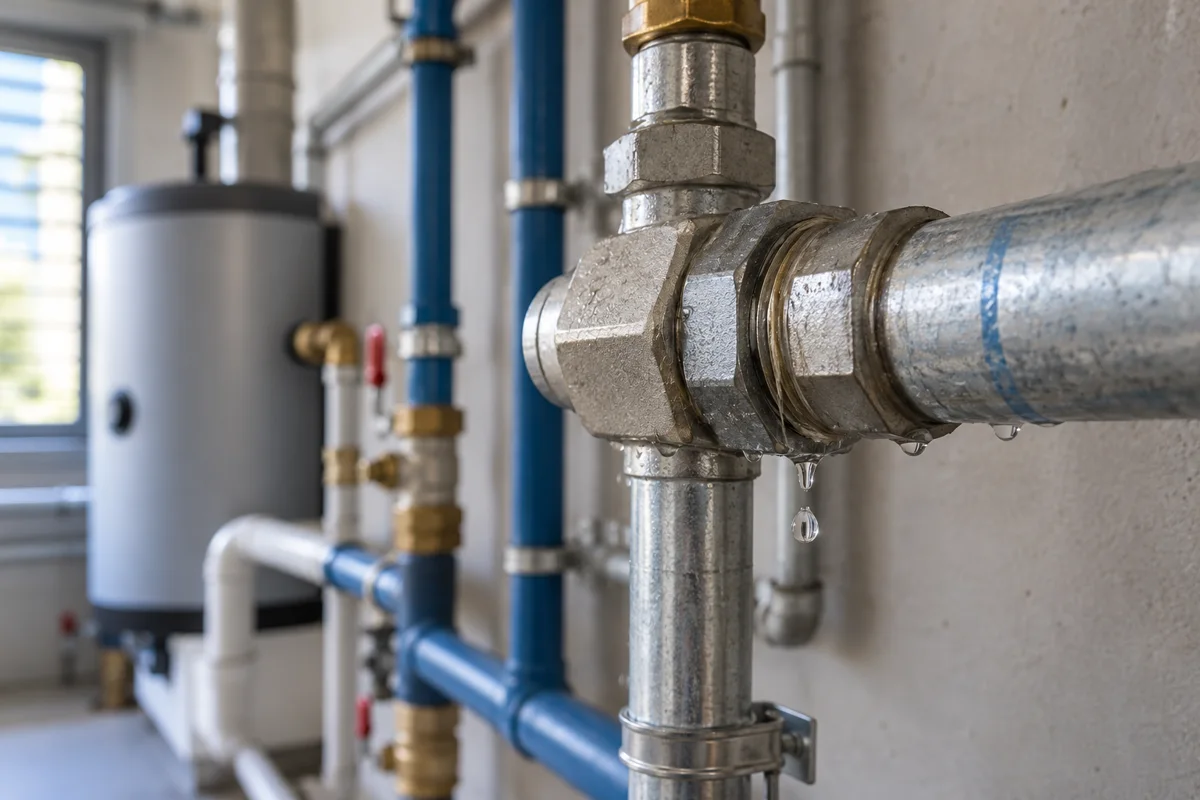
Une fuite survient. Chaque détail compte.
Trouver la fuite, réparer les dommages et comprendre les frais pris en charge : le cabinet vous aide à distinguer les protections utiles à votre immeuble.
Gan Multirisques Immeuble L’assurance de votre copropriété
Votre protection se construit avec les garanties que vous choisissez. Le cabinet précise les plafonds, franchises et conditions adaptés à votre immeuble.
COMPRENDRE VOTRE PROTECTION
Quatre besoins derrière un dégât des eaux.
Réparer les dommages
Un plafond détérioré, une peinture endommagée, des parties communes touchées : la garantie vise les dommages accidentels dus aux fuites, ruptures, débordements et infiltrations couverts.
Le gel de certaines installations et les refoulements d’égouts sont également prévus, avec leurs conditions propres.
Trouver l’origine de la fuite
Les frais de recherche de la fuite à l’origine d’un dégât des eaux garanti peuvent être pris en charge, jusqu’à 12 209 € (10 × FFB).
Une fuite sur une canalisation enterrée ou encastrée relève d’une protection spécifique.
Réparer la canalisation
Une garantie dédiée concerne les dommages accidentels aux canalisations d’eau enterrées ou encastrées, entre le compteur du service des eaux et les compteurs individuels.
L’entretien courant et le renouvellement préventif du réseau restent distincts d’un dommage accidentel.
Prendre en compte l’eau perdue
La surconsommation directement liée à une canalisation endommagée peut être couverte, avec un plafond de 7 325,40 € (6 × FFB).
Son déclenchement dépend des modalités retenues pour votre immeuble.
Des montants en euros pour vous repérer. Base de conversion : indice FFB 1 220,9 · 2e trimestre 2026.
Équivalents indicatifs, arrondis au centime. L’indice prévu pour votre contrat peut être différent. Les plafonds et franchises applicables seront précisés dans votre proposition.
Publication trimestrielle · Vérification automatique à la consultation, au plus une fois par heure.
La garantie de base prévoit que le volume de la première facture après sinistre dépasse 150 % du volume facturé l’année précédente pour la même période. Syndic + ne reprend pas ce seuil dans sa garantie d’eau perdue. Le cabinet vérifie la protection souscrite pour votre immeuble.
Un exemple concret : une fuite abîme un plafond. Couvrir la remise en état du plafond ne signifie pas automatiquement couvrir la réparation de l’élément à l’origine de la fuite.
POUR LES SYNDICS PROFESSIONNELS
Syndic + prend en compte la vie de vos réseaux.
DISPONIBLE SUR SOUSCRIPTION
Un plafond renforcé pour les refoulements d’égouts.
La limite passe à 36 627 € (30 × FFB), contre 12 209 € (10 × FFB) pour la protection de base.
Pour les canalisations assurées, Syndic + prévoit 9 767,20 € (8 × FFB) au total pour les dommages et la recherche de fuite, et 7 325,40 € (6 × FFB) pour l’eau perdue, avec une franchise de 244,18 € (0,2 × FFB).
Entretenir les réseaux. Chéneaux, gouttières, canalisations et colonnes doivent être entretenus régulièrement. Pour le syndicat des copropriétaires, une intervention professionnelle est prévue au minimum tous les trois ans.
Anticiper le gel. Dans les biens non chauffés, couper l’eau et vidanger les installations sous votre contrôle ou celui du syndic, hors chauffage suffisamment protégé par antigel.
Traiter la cause. Après une fuite, faire réaliser les réparations nécessaires pour éviter que le dommage se reproduise.
Un manquement aux obligations d’entretien ou de prévention du gel qui provoque ou aggrave le sinistre peut réduire de moitié l’indemnité pour les biens de l’assuré, sauf force majeure.
Les dommages dus à la même cause qu’un sinistre des 24 derniers mois peuvent être exclus si les réparations à la charge de l’assuré n’ont pas été effectuées, sauf force majeure.
LES RÉPONSES UTILES
Vous vous posez peut-être ces questions.
La garantie dégâts des eaux peut couvrir les dommages provoqués par une infiltration garantie, mais elle exclut notamment la réparation de la toiture ou de la terrasse à l’origine du sinistre. Selon la cause, une autre protection, comme les événements climatiques, peut être à examiner.
Elles sont exclues lorsqu’elles ne sont pas la conséquence directe d’un sinistre garanti. Identifier la cause d’une trace d’humidité est donc essentiel.
Les dégâts des eaux résultant de leur présence sont exclus, sauf accord contraire. Signalez-les au cabinet pour examiner une protection adaptée.
La garantie dédiée ne couvre pas les fuites provenant du réseau situé avant le compteur du service des eaux. Elle exclut aussi les canalisations de piscine et des réseaux d’arrosage.
Elle dépend de la protection retenue et de la nature du dommage. Le cabinet vous en précise le montant dans votre proposition. Il n’y a pas de suppression systématique des franchises.
ET SI NOUS PARLIONS DU VÔTRE ?
Votre immeuble mérite une étude attentive.
Présentez la situation de votre immeuble en trois étapes. Nous prenons le relais pour préparer une proposition expliquée.
Vincent de MonvalVotre agent général Gan Assurances
Les garanties s’appliquent lorsqu’elles sont souscrites, dans les conditions, limites et exclusions prévues. Le cabinet vous précise les montants et franchises dans votre proposition. Syndic + est réservé aux syndics professionnels.
VOTRE ÉQUIPE DÉDIÉE
Parlons de votre immeuble. Une équipe à votre écoute.
Un premier échange suffit pour avancer. Appelez-nous, demandez à être rappelé ou choisissez un rendez-vous. Nous faisons le point sur votre besoin et organisons la suite avec vous.