Assurance dommages aux biens : que vérifier pour votre copropriété ?
Une vitre du hall se brise, un incendie endommage la toiture : la question est de savoir quel bien est assuré, contre quel événement et avec quelle franchise.
Résidences contemporaines L’assurance de votre copropriété
Votre protection se construit avec les garanties que vous choisissez. Le cabinet précise les plafonds, franchises et conditions adaptés à votre immeuble.
VOTRE IMMEUBLE DANS SON ENSEMBLE
Dommages aux biens ou responsabilité civile : quelle différence ?
Si une fuite abîme la peinture de la cage d’escalier, cherchez dans le contrat de l’immeuble la garantie dégâts des eaux et les biens qu’elle vise. Si un voisin demande réparation pour son plafond, la question est différente : qui est responsable du dommage subi par ce voisin ? Les deux questions peuvent se poser pour la même fuite.
Pour comparer deux offres, prenez un élément précis, par exemple la porte vitrée du hall. Dans chaque proposition, relevez si cette porte figure parmi les biens assurés, dans quelles circonstances le bris est garanti et quelle franchise reste à la charge de la copropriété. Si une réponse manque, notez-la comme point à éclaircir avant de comparer les prix.
Quels biens vérifier dans le contrat de l’immeuble ?
Les biens immobiliers
Les murs, la toiture, les installations collectives et certains aménagements extérieurs peuvent entrer dans la protection de votre immeuble.
Toiture végétalisée, dépendance, borne de recharge ou installation solaire : les particularités du site doivent être examinées avec le cabinet.
Les biens mobiliers
Les meubles et les équipements communs répondant aux critères de la garantie. Les biens privatifs des occupants ne se confondent pas avec ceux de la copropriété.
Leur nature, leur usage et les capitaux déclarés permettent de définir leur protection.
Les bornes de recharge doivent notamment disposer d’un circuit dédié et avoir été installées par un professionnel. Les panneaux solaires posés au sol ne relèvent pas de la définition des biens mobiliers assurables.
APRÈS UN SINISTRE
Les conséquences vont au-delà des réparations.
Les frais et pertes après sinistre
Démolition et déblais, clôture provisoire, gardiennage, certains honoraires techniques, frais de mise en conformité, perte d’usage ou perte de loyers : chaque poste dépend des conditions et de l’événement garanti.
Les responsabilités liées à l’occupation
Des garanties peuvent couvrir les conséquences financières de votre responsabilité après un incendie, une explosion ou un dégât des eaux atteignant les biens assurés, lorsque les protections correspondantes sont souscrites.
Elles complètent les garanties de responsabilité liées au rôle de chacun dans la copropriété.
Une perte de loyers après un sinistre garanti n’est pas une assurance des loyers impayés. Les frais et pertes doivent être justifiés.
Retrouvez les protections du bâtiment et de ses équipements. Chaque garantie précise ce qu’elle peut couvrir et les points importants à vérifier.
Du hall aux équipements communs, chaque élément mérite d’être identifié dans l’étude.
Les dommages aux biens assurés causés par un incendie, une explosion, la foudre et les événements annexes définis au contrat. Les dommages électriques bénéficient de modalités propres, à vérifier selon les équipements concernés.
Les équipements concernés, leurs conditions d’indemnisation et les exclusions se vérifient séparément.
Le contrat prévoit une garantie dédiée aux dommages relevant des attentats et actes de terrorisme, selon la nature des dommages, le lieu du bâtiment et les conditions de cette garantie.
Vent, grêle, poids de la neige et autres événements climatiques assurés sont soumis à des conditions propres, notamment d’intensité et de nature du dommage.
Les inondations exceptionnelles couvertes répondent à des conditions de précipitations et d’antécédents. Elles se distinguent des dégâts des eaux et des catastrophes naturelles.
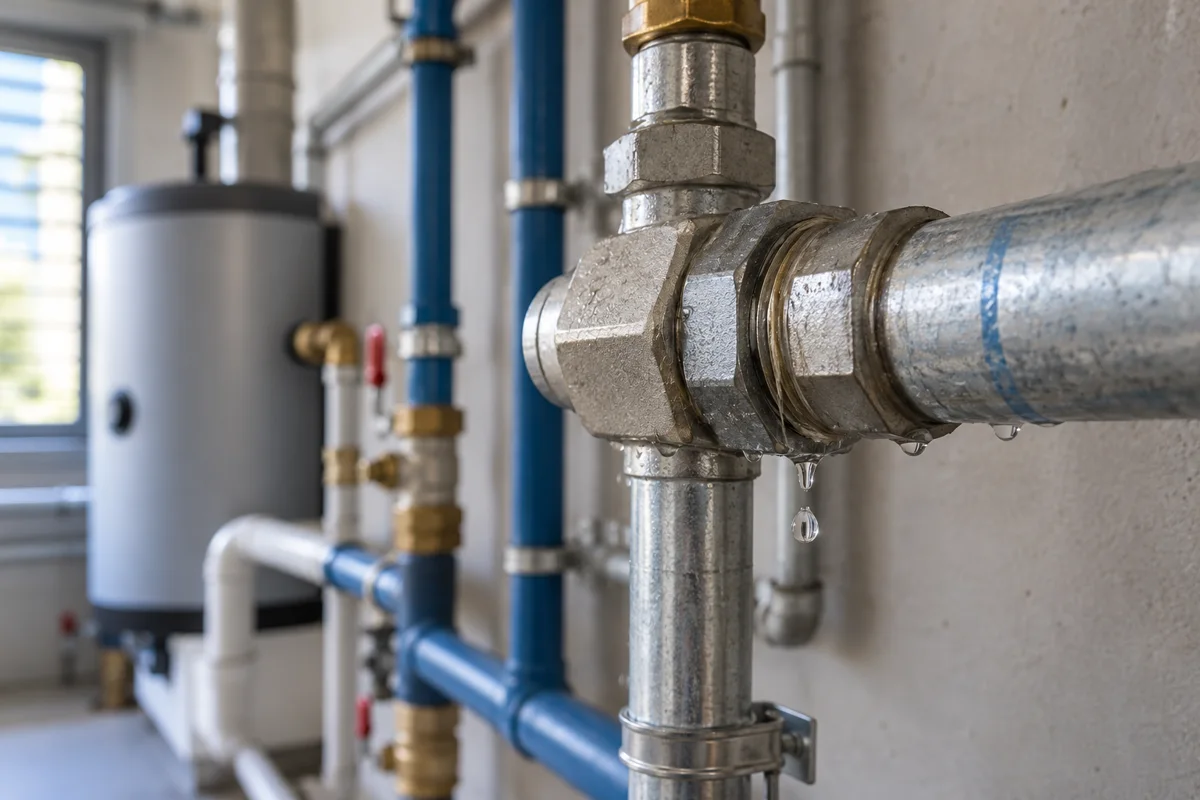
Fuites, ruptures, débordements, certaines infiltrations et refoulements peuvent endommager les biens. Les causes garanties sont énumérées au contrat, avec des obligations d’entretien et de prévention du gel.
Une protection dédiée concerne les canalisations d’eau enterrées ou encastrées entre le compteur du service des eaux et les compteurs individuels, ainsi que la recherche de fuite et les pertes d’eau prévues au contrat.
Les dommages, les frais de recherche et la surconsommation ont leurs propres conditions et limites.
La garantie vise les produits verriers et assimilés définis au contrat. Les frais de pose, dépose, transport et de sécurisation sont à examiner avec le capital retenu et les limites applicables.
L’annexe Syndic + prévoit une modalité particulière lorsque le capital Bris de glaces souscrit atteint 10 000 €.
Le contrat distingue le vol, la tentative de vol et les dégradations qui leur sont liées. Les biens concernés, les circonstances et les moyens de protection des locaux font partie des conditions à vérifier.
Les actes de vandalisme sans lien avec un vol ou une tentative de vol ont une garantie dédiée, avec des conditions propres.
La garantie des graffitis est une extension facultative : elle doit être souscrite pour s’appliquer.
Les bris accidentels des machines collectives assurées font l’objet d’une garantie distincte : ascenseurs, installations de chauffage ou autres équipements entrant dans les équipements couverts.
L’usure et l’entretien ne sont pas une garantie de dépannage. Les machines destinées à l’usage privatif des occupants sont notamment exclues.
La garantie vise un effondrement accidentel total ou partiel nécessitant le remplacement ou la reconstruction de la partie endommagée. Une fissure sans atteinte à la solidité ne suffit pas.
Sont notamment exclus les dommages pendant la période de garantie décennale, ceux dus à un mauvais entretien, à un défaut connu à la souscription ou à une évolution lente. Le cabinet vous précise les situations exclues lors de l’étude.
Les cuves destinées à l’entretien, au chauffage ou au fonctionnement du bâtiment peuvent être couvertes pour les chocs, effondrements ou ruptures accidentels couverts. Les pertes de liquides qui y sont définies sont également à examiner. L’usure, la corrosion et le défaut d’entretien sont notamment exclus.
Un dispositif spécifique s’applique aux catastrophes technologiques selon les conditions de cette garantie. Son champ d’application et la reconnaissance de l’événement doivent être vérifiés pour le bien et l’assuré concernés.
Cette protection vise les dommages couverts liés à une catastrophe naturelle reconnue par arrêté. La nature du dommage et les conditions de cette garantie restent à vérifier.
Les phénomènes de sécheresse et de réhydratation des sols comportent des dispositions spécifiques. La présence de fissures, à elle seule, ne permet pas de conclure à une prise en charge.
ZOOM SUR UNE GARANTIE
Dégâts des eaux : lire au-delà de l’intitulé.
Dommages, recherche de fuite, canalisation et eau perdue : quatre postes à bien distinguer.
Les garanties s’appliquent lorsqu’elles sont souscrites, dans les conditions, limites et exclusions prévues. Le cabinet vous précise les montants et franchises dans votre proposition. Syndic + est réservé aux syndics professionnels.
VOTRE ÉQUIPE DÉDIÉE
Parlons de votre immeuble. Une équipe à votre écoute.
Un premier échange suffit pour avancer. Appelez-nous, demandez à être rappelé ou choisissez un rendez-vous. Nous faisons le point sur votre besoin et organisons la suite avec vous.